Domain menschenmasse.de kaufen?
Wir ziehen mit dem Projekt
menschenmasse.de um.
Sind Sie am Kauf der Domain
menschenmasse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain menschenmasse.de kaufen?
Was sind die potenziellen Risiken und Gefahren bei einem Menschenauflauf?
Potenzielle Risiken bei einem Menschenauflauf sind Erstickungsgefahr, Panik und Verletzungen durch Gedränge. Zudem können Menschen untergetreten oder eingeklemmt werden, was zu schweren Verletzungen oder sogar zum Tod führen kann. Es besteht auch die Gefahr von terroristischen Anschlägen oder anderen kriminellen Handlungen in Menschenmengen. **
Was ist der Unterschied zwischen Menschenmenge und Menschenmasse?
Der Begriff "Menschenmenge" bezieht sich auf eine größere Gruppe von Menschen, die sich an einem Ort versammelt haben. Es kann sich um eine geplante Veranstaltung oder eine spontane Ansammlung handeln. Der Begriff "Menschenmasse" hingegen beschreibt eine große Anzahl von Menschen, die sich dicht gedrängt an einem Ort befinden, oft ohne klare Struktur oder Organisation. Es kann sich um eine Menschenansammlung in einer engen Straße oder einem überfüllten Raum handeln. **

Ähnliche Suchbegriffe für Belege
Top-Angebote
Produkte zum Begriff Belege:
-
Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)220,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anonyme Sozialität - Annäherungen an das Phänomen der Menschenmenge, Fachbücher von Krisztina KónyaDas vorliegende Open-Access-Buch widmet sich der Frage, wie Anonymität im Kontext von körperlicher Interaktion und Menschenmengen charakterisiert werden kann. In Anlehnung an die phänomenologische Soziologie richtet die Untersuchung ihren Fokus auf das subjektive Erleben: Was heisst anonym zu sein, wenn wir uns im urbanen Raum bewegen? Inwiefern kann Anonymität als Gefühl beschrieben werden und welche Rolle spielt sie in unserem Alltag? Die Ergebnisse dieser Arbeit zeichnen ein vielschichtiges Bild von Anonymität. Sie zeigen, dass Anonymität nicht als Ausdruck unsozialer Individualität zu verstehen ist, sondern als ein zutiefst soziales Phänomen, das den regulierten Umgang mit Fremden im öffentlichen Raum ermöglicht. Anonymität erlaubt den sozial legitimierten Rückzug ebenso wie erste Formen der Kontaktaufnahme und Vergemeinschaftung. Die konzeptionelle Erfassung von Anonymität als sozialem Phänomen eröffnet zugleich neue Perspektiven für die soziologische Analyse von Menschenmengen. Zentrale Elemente anonymer Sozialität und deren soziale Dynamiken werden sichtbar und bilden eine konzeptionelle Grundlage, die auch für angewandte Studien im Crowd Management sowie für computerbasierte Simulationen nutzbar ist.42,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
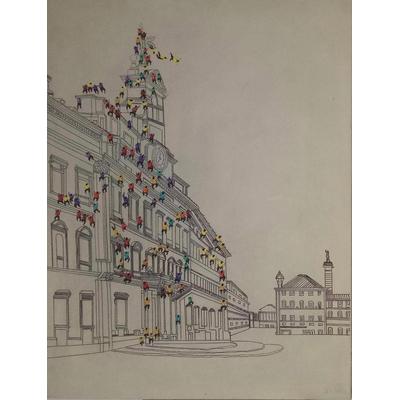
Ölbild KAYOOM "Menschenmenge I", beige (farbe bild(er): elfenbeinfarben), B:75cm H:100cm T:3,8cm, Acrylfarbe, Leinen, Bilder, 100cm x 75cmDieses von Hand gefertigte Ölbild »Menschenmenge I« ist ein Highlight für die heimischen vier Wände. Das Motiv besteht aus Personen, die an einer filigran gezeichneten Gebäudefassade hinaufklettern. Besonders ist hierbei, dass die einzelnen Figuren...92,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Sicherheitsmaßnahmen, um einen Menschenauflauf bei Veranstaltungen zu vermeiden?
Die wichtigsten Sicherheitsmaßnahmen sind eine angemessene Besucherlenkung durch Einlasskontrollen und Absperrungen, eine ausreichende Anzahl an Notausgängen und Fluchtwegen sowie eine gute Kommunikation und Koordination zwischen Sicherheitspersonal und Veranstaltern. Zudem sollten Besucher über Verhaltensregeln im Falle eines Notfalls informiert werden. **
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
-
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
Top-Angebote
Produkte zum Begriff Belege:
-
Belege richtig kontieren und buchen, Fachbücher von Elmar GoldsteinDas Fachbuch "Belege richtig kontieren und buchen" von Elmar Goldstein bietet eine umfassende Anleitung zur korrekten Kontierung und Buchung von Belegen. Es behandelt 97 typische Buchungsfälle, die von Arbeitskleidung bis zu Zinserträgen reichen. Zu jedem Fall wird ein Originalbeleg abgebildet, der mit dem entsprechenden Buchungssatz und rechtlichen Hinweisen ergänzt wird. Diese Struktur hilft, häufige Kontierungsfehler zu vermeiden und bietet eine praxisnahe Unterstützung für die tägliche Buchführung. Die 11. Auflage für das Jahr 2025 enthält aktualisierte DATEV-Kontenrahmen und neue Buchungsbelege, die den aktuellen rechtlichen Anforderungen entsprechen. Zudem werden wichtige Aspekte wie die Belegbearbeitung, Aufzeichnungspflichten und praktische Arbeitshilfen behandelt, um eine rechtssichere Buchführung zu gewährleisten.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)Xprinter Thermodrucker für Belege, 260 mm/s, bis zu 80 mm, USB, LAN, automatischer Papierschneider, (USB, USB 2.0) (C260-L)220,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anonyme Sozialität - Annäherungen an das Phänomen der Menschenmenge, Fachbücher von Krisztina KónyaDas vorliegende Open-Access-Buch widmet sich der Frage, wie Anonymität im Kontext von körperlicher Interaktion und Menschenmengen charakterisiert werden kann. In Anlehnung an die phänomenologische Soziologie richtet die Untersuchung ihren Fokus auf das subjektive Erleben: Was heisst anonym zu sein, wenn wir uns im urbanen Raum bewegen? Inwiefern kann Anonymität als Gefühl beschrieben werden und welche Rolle spielt sie in unserem Alltag? Die Ergebnisse dieser Arbeit zeichnen ein vielschichtiges Bild von Anonymität. Sie zeigen, dass Anonymität nicht als Ausdruck unsozialer Individualität zu verstehen ist, sondern als ein zutiefst soziales Phänomen, das den regulierten Umgang mit Fremden im öffentlichen Raum ermöglicht. Anonymität erlaubt den sozial legitimierten Rückzug ebenso wie erste Formen der Kontaktaufnahme und Vergemeinschaftung. Die konzeptionelle Erfassung von Anonymität als sozialem Phänomen eröffnet zugleich neue Perspektiven für die soziologische Analyse von Menschenmengen. Zentrale Elemente anonymer Sozialität und deren soziale Dynamiken werden sichtbar und bilden eine konzeptionelle Grundlage, die auch für angewandte Studien im Crowd Management sowie für computerbasierte Simulationen nutzbar ist.42,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die potenziellen Risiken und Gefahren bei einem Menschenauflauf?
Potenzielle Risiken bei einem Menschenauflauf sind Erstickungsgefahr, Panik und Verletzungen durch Gedränge. Zudem können Menschen untergetreten oder eingeklemmt werden, was zu schweren Verletzungen oder sogar zum Tod führen kann. Es besteht auch die Gefahr von terroristischen Anschlägen oder anderen kriminellen Handlungen in Menschenmengen. **
-
Was ist der Unterschied zwischen Menschenmenge und Menschenmasse?
Der Begriff "Menschenmenge" bezieht sich auf eine größere Gruppe von Menschen, die sich an einem Ort versammelt haben. Es kann sich um eine geplante Veranstaltung oder eine spontane Ansammlung handeln. Der Begriff "Menschenmasse" hingegen beschreibt eine große Anzahl von Menschen, die sich dicht gedrängt an einem Ort befinden, oft ohne klare Struktur oder Organisation. Es kann sich um eine Menschenansammlung in einer engen Straße oder einem überfüllten Raum handeln. **
-
Was sind die wichtigsten Sicherheitsmaßnahmen, um einen Menschenauflauf bei Veranstaltungen zu vermeiden?
Die wichtigsten Sicherheitsmaßnahmen sind eine angemessene Besucherlenkung durch Einlasskontrollen und Absperrungen, eine ausreichende Anzahl an Notausgängen und Fluchtwegen sowie eine gute Kommunikation und Koordination zwischen Sicherheitspersonal und Veranstaltern. Zudem sollten Besucher über Verhaltensregeln im Falle eines Notfalls informiert werden. **
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
Ähnliche Suchbegriffe für Belege
-
Ölbild KAYOOM "Menschenmenge I", beige (farbe bild(er): elfenbeinfarben), B:75cm H:100cm T:3,8cm, Acrylfarbe, Leinen, Bilder, 100cm x 75cmDieses von Hand gefertigte Ölbild »Menschenmenge I« ist ein Highlight für die heimischen vier Wände. Das Motiv besteht aus Personen, die an einer filigran gezeichneten Gebäudefassade hinaufklettern. Besonders ist hierbei, dass die einzelnen Figuren...92,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.